Прихідна накладна
Документ фіксує надходження товару від постачальника на склад і формує собівартість прийнятих партій. Розділ «Складські документи» → Прихідна накладна.
Спільна механіка документа (шапка, рядки, чернетка/проведення, друк) описана в статті Замовлення постачальнику — тут лише те, що специфічне саме для прихідної.
Специфіка прихідної накладної
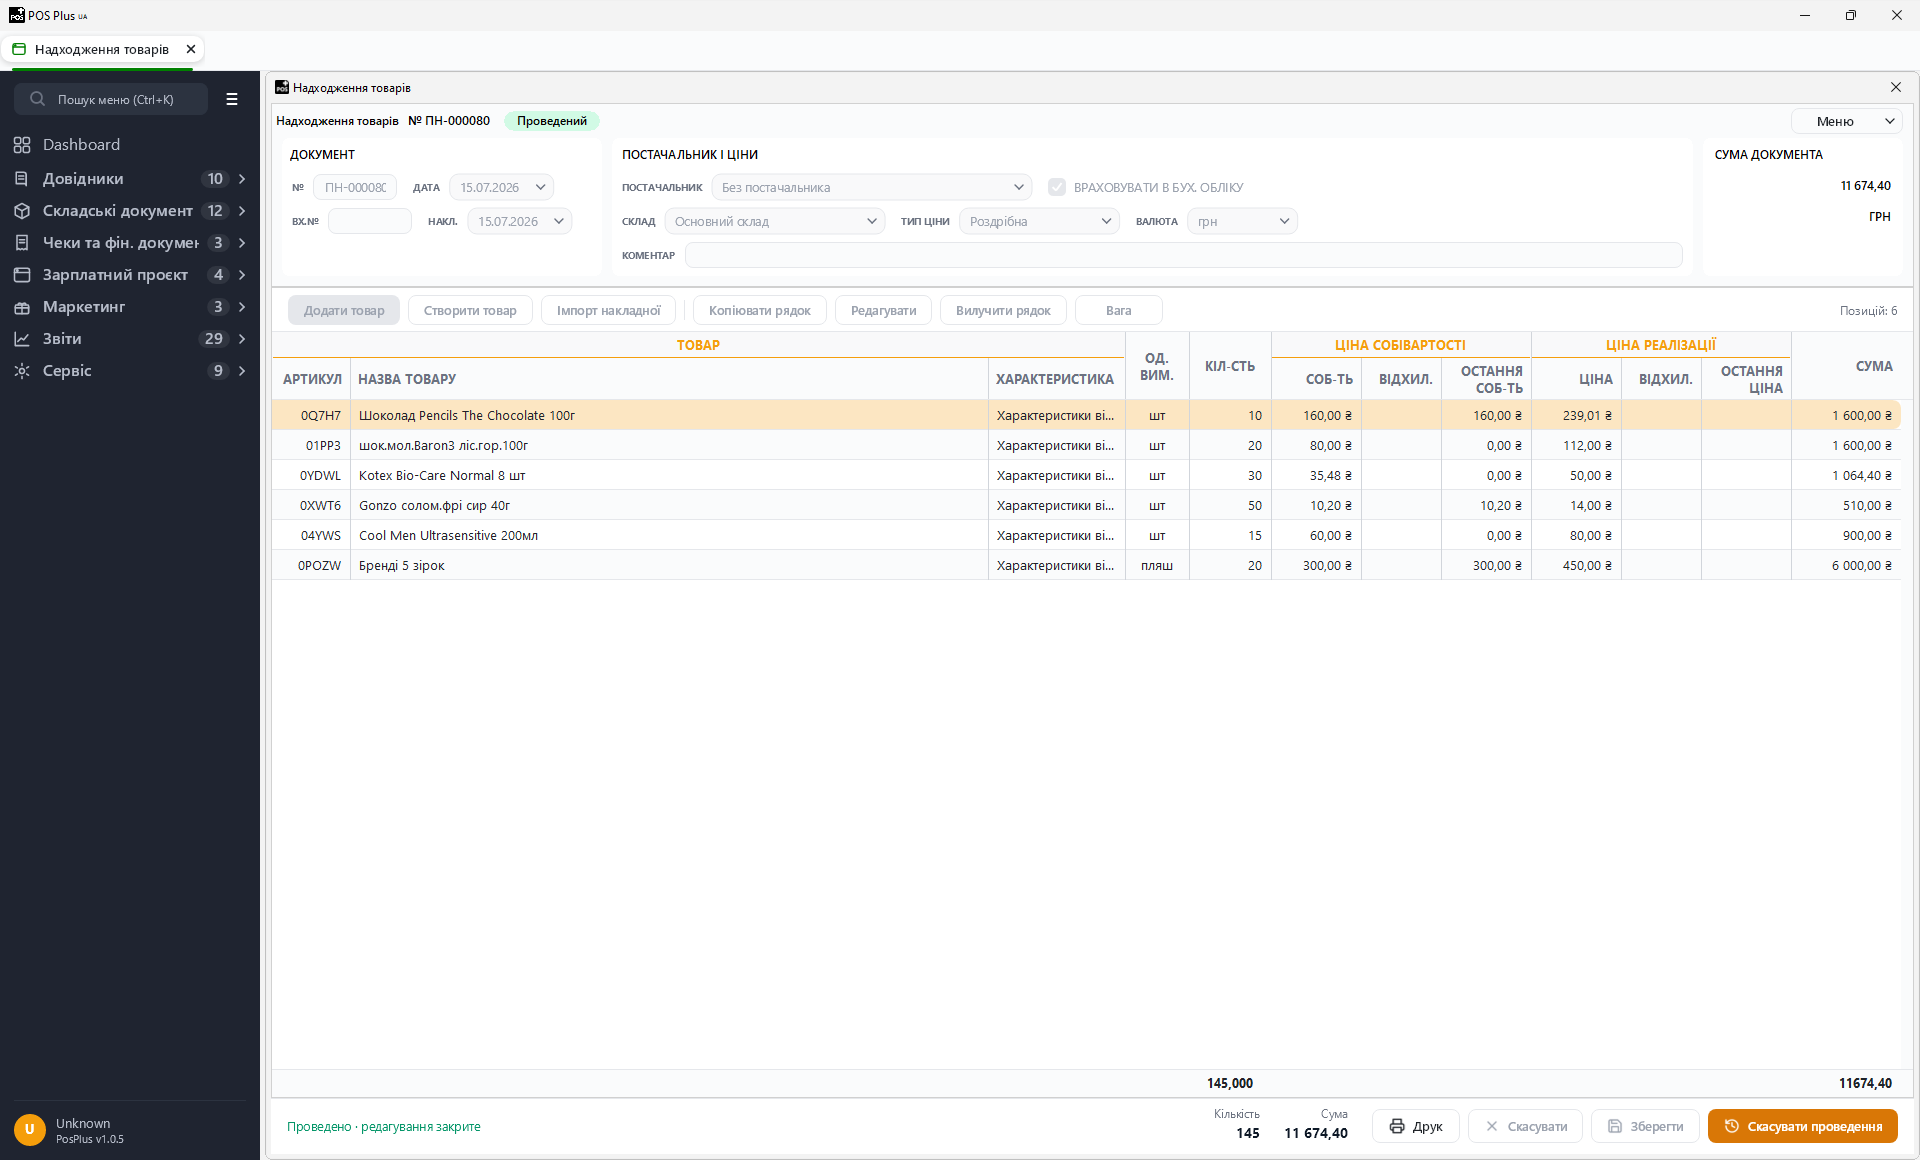
Обов'язкові поля
Збереження документа блокується вікном «Документ не можна зберегти» зі списком зауважень, якщо порожні:
- Склад — «Склад не обраний».
- Валюта — «Валюта не обрана».
- Рядки товару — має бути хоча б один, інакше «У документі немає жодної позиції».
Постачальник не обов'язковий. Порожнє поле — не помилка вводу, а окремо підтриманий варіант «без постачальника»: документ зберігається без зазначеного постачальника.
Окремо від внутрішнього номера й дати самого документа шапка зберігає номер і дату вхідної накладної постачальника — реквізити паперового документа постачальника, які не збігаються з номером/датою прихідної в системі.
У самій формі документ підписаний як «Надходження товарів» — це та сама прихідна накладна під внутрішньою назвою.
Участь у бух. обліку
Чекбокс «Враховувати в бух. обліку» в шапці — увімкнений за замовчуванням для кожної нової накладної. Зняття позначки виключає саме цю накладну одночасно з двох місць:
- звіту Форма обліку товарних запасів — накладна без позначки в нього не потрапляє;
- автоматичних бухгалтерських проводок — по такій накладній проводка не створюється, а вже створена раніше прибирається за наступного перерахунку проводок.
Кількість товару на складі позначка не змінює: накладна фізично оприбутковує товар незалежно від неї — йдеться лише про те, чи є в цієї конкретної поставки підстава для податкового визнання (наприклад, товар прийнятий без офіційного супровідного документа постачальника).
Як і решта полів шапки (постачальник, склад, валюта), чекбокс недоступний на вже проведеній накладній — щоб змінити позначку, документ спершу потрібно розпровести.
Тип ціни
У шапці є вибір типу ціни зі списку активних типів довідника Типи цін (за замовчуванням підставляється тип Роздрібна). Обраний тип зберігається разом із документом при проведенні.
Ціни в рядках
Колонка Ціна собівартості в таблиці рядків — це ціна ЗАКУПІВЛІ (лягає в собівартість), а Ціна реалізації — роздрібна ціна. Жодна з двох не може бути від'ємною — при спробі зберегти документ з від'ємною ціною система вкаже рядок, товар і яка саме ціна некоректна («ціна закупівлі не може бути від'ємною» / «роздрібна ціна не може бути від'ємною»).
Проведення: вплив на собівартість і залишки
Проведення документа фіксує собівартість прийнятої партії: ціна закупівлі рядка стає собівартістю прийнятої партії товару і далі використовується як її собівартість при списанні на продаж за принципом FIFO (перший прийшов — перший пішов).
Додатково при проведенні:
- Якщо постачальник документа позначений у довіднику постачальників як «за замовчуванням», накладна автоматично позначається повністю оплаченою (сума оплати = сумі документа) — борг перед таким постачальником не нараховується.
- Якщо прихідна створена на підставі замовлення постачальнику, оновлюється отримана кількість і статус цього замовлення. Якщо синхронізувати не вдалося, саме проведення накладної це не скасовує — з'являється попередження, а статус перерахується при наступному проведенні чи розпроведенні.
- Для товару, купленого у валюті, додатково записується валютна собівартість одиниці для майбутньої переоцінки за курсом; для гривневих документів цей крок нічого не робить.
Розпроведення так само повторно перераховує отриману кількість і статус пов'язаного замовлення постачальнику.